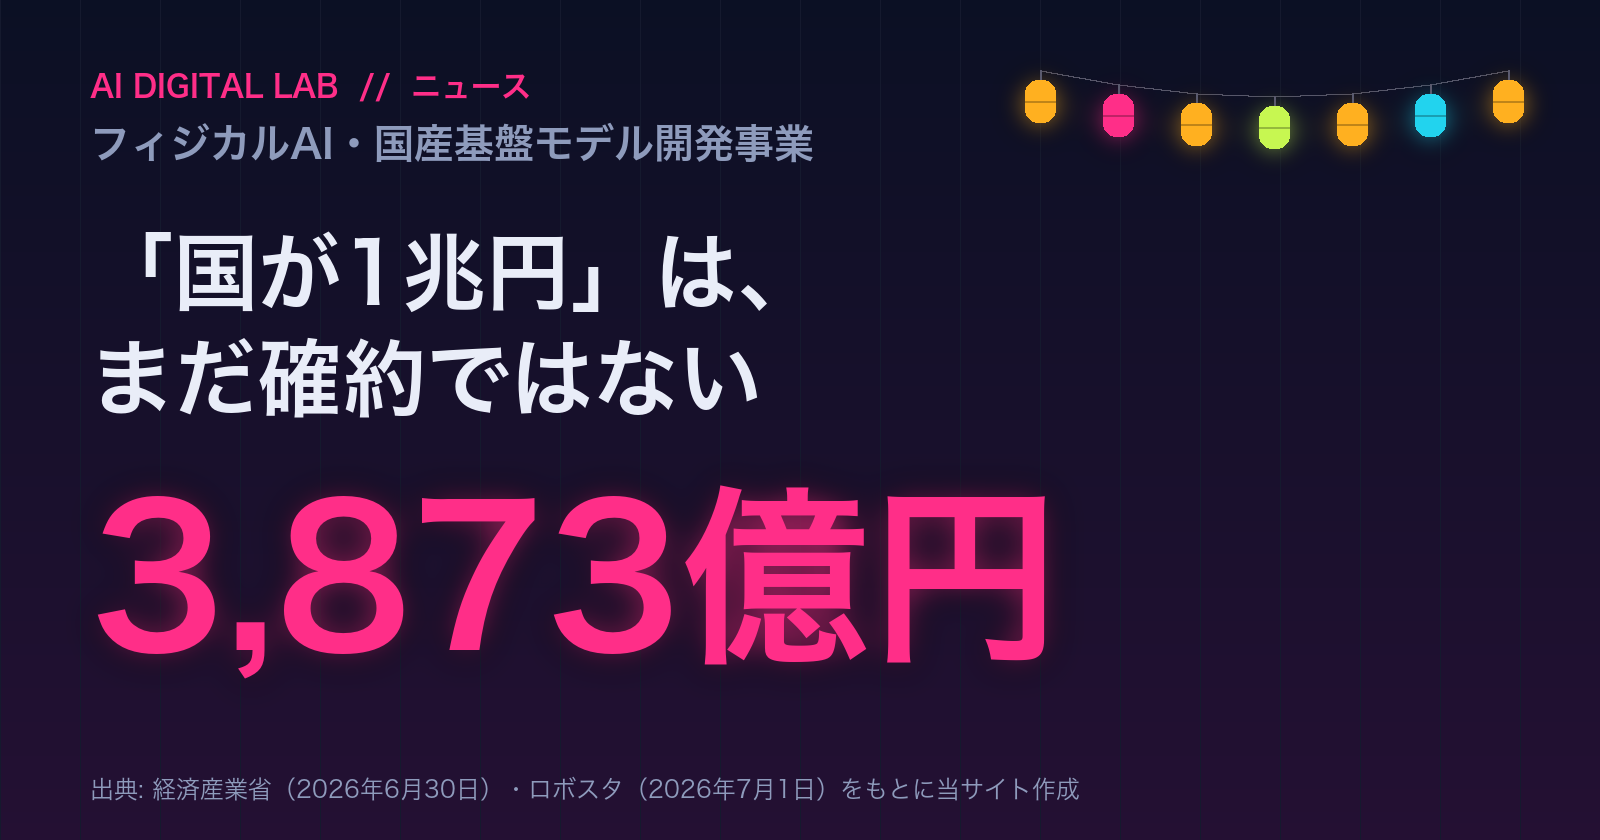
3行でわかる結論
- フィジカルAIは、現実世界で環境を感知して物理的に動くAI。生成AIとは制御の仕組みが根本的に違う
- 経産省・NEDOが2026年6月30日に国産基盤モデル開発事業を開始。Noetra(44社出資)と産総研を採択
- 日本の勝ち筋は「現場データ」と「ロボットハードウェア」。ただし予算はステージゲート審査つきで、1兆円は確約ではない
※上図は、経済産業省の発表と報道をもとに当サイトが作成した図です。経済産業省提供の図ではありません。


フィジカルAIは「画面の外で動くAI」
ChatGPTのような生成AIは、画面の中で答えを返します。フィジカルAIは、カメラやセンサーで周りを見て、ロボットや車を実際に動かすAIです。物を落とせば割れるので、やり直しがきかない。そこがいちばんの違いです。
※上図はイメージです(出典: Pexels / Pexels License)。本文で扱っている機体・製品を撮影した写真ではありません。
日本は44社の連合で、国産の基盤モデルを作り始めた
2026年6月30日、経済産業省とNEDOが、国産の基盤モデルを作る事業を始めました。採択されたのは、ソフトバンク・ソニー・NEC・ホンダなど44社が出資するNoetra(ノエトラ)と、産総研の2者です。
「1兆円」は、まだ確約ではない
報道では、初年度の委託費は約3,873億円、2030年度までで約1兆円とされています。でも、経産省の発表文に金額は書かれていません。しかも最初の契約は2028年3月末までで、そのあとは毎年の審査で続けるかどうかが決まります。
結び:日本の強みは「現場のデータ」と「ロボット」
LLMでは出遅れた日本ですが、工場の現場データやロボットの部品は、ネットには落ちていない強みです。最初の答え合わせは、計算基盤のGPUが動き出す2028年。見出しの「1兆円」より、そこまでの審査の行方を追ってみてください。

もっと詳しく:技術の中身と、国家プロジェクトの実像出典との照合・検算・細かい条件。ここを押すと畳めます出典との照合・検算・細かい条件。開くと全文が読めます
フィジカルAIとは何か
ChatGPTのような生成AIは、インターネット上のテキストや画像を学習し、画面を通じて答えを返すシステムです。出力が間違っていても、再生成するか人が直せば済みます。
フィジカルAIは、ここが大きく違います。カメラやセンサーで現実を感知し、モーターやアームを動かして物理的に作用するからです。物を落とせば割れますし、人に接触すれば事故になります。やり直しがきかない。この一点が、技術の難しさをまるで別物にしています。
| 生成AI | エージェントAI | フィジカルAI | |
|---|---|---|---|
| 活動領域 | デジタル空間 | ソフトウェア・システム | 物理空間 |
| 出力 | テキスト・画像・コード | ワークフロー実行・API呼び出し | モーター/アクチュエーター制御 |
| 制御ループ | オープンループ | オープン〜セミクローズド | クローズドループ |
| フィードバック | 画面内の変化 | システムログ | 重力・摩擦・接触力など物理法則 |
フィジカルAIの動作は「知覚 → 推論 → 計画 → 行動」の4段階を高速で繰り返す構造です。ポイントは、自分が動いて変わった周りの様子を、すぐ次の「見る」に取り込むところ。この閉じた輪(クローズドループ)があるからこそ、現実の揺らぎに対応できます。
なぜ今なのか:3つの技術が揃った
フィジカルAI自体は新しい発想ではありません。長年ボトルネックだったのは「現実で試行錯誤するコストとリスク」でした。それを崩したのが次の3つです。
1. VLAモデル(Vision-Language-Action) 従来のロボット制御は、視覚認識・経路計画・モーター制御を別々のプログラムでつなぐ方式で、環境が少し変わると全体が破綻しました。VLAは映像・言語指示・動作コマンドを1つのニューラルネットワークで処理します。Physical Intelligence社の「π0.5」は、学習に含まれていない初見の家庭環境でもタスク成功率94%を記録したと報告されています。
2. 世界基盤モデル(World Foundation Models) 物理法則そのものをAIに学習させる技術です。NVIDIAの「Cosmos」は、物を持ち上げたときの重さや滑りやすさ、衝突時の反発を内部で予測できます。
3. Sim2Real(シミュレーションから現実へ) 仮想空間で数千〜数万台のロボットを並列に動かし、数時間で何年分もの試行錯誤を行わせ、学習済みモデルを実機へ移す手法です。光量や摩擦係数をランダムに変える「ドメインランダム化」と組み合わせることで、シミュレーションと現実のギャップが大きく縮まりました。
つまり、「壊さずに、安く、たくさん失敗できる」環境がそろった。これが、フィジカルAIが実験室から現場に出てきたいちばんの理由です。
日本の国家プロジェクトが動き出した
※上図はイメージです(出典: Pexels / Pexels License)。本文で扱っている機体・製品を撮影した写真ではありません。
さて、ここからが本題。2026年6月30日、経済産業省はNEDOと連携し、「AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業」を開始したと発表しました(経済産業省)。
公募(2026年3月24日〜4月22日)の結果、採択されたのはNoetra株式会社と産業技術総合研究所(産総研)の2者。事業期間は2026年度〜2030年度の5年間です。
経産省は事業の狙いをこう説明しています。日本の裾野の広い産業が持つ現場データを活用してフィジカルAIを実現することが「我が国の勝ち筋の一つ」であり、そのためには現場データを守りながら使える国産の基盤モデルが必要である、と。
あわせて、エネルギー自給率の低い日本にとってAI利用の省電力化が他国以上に重要である点にも触れています。意外と見落とされがちですが、計算資源をたくさん使うAI開発では、日本ならではの弱点です。
もっとも、電力と冷却に追われているのは日本だけではありません。SpaceXが演算装置ごと衛星に載せる構想を打ち出したのも、地上の電力・土地・冷却が先に限界を迎えたことの帰結という見方ができます。その構想が熱の面で成立するのかを、公式スペックから計算で検証しています。
Noetraとは何者か
Noetraは、日本の産業界が総出で作った開発会社です。公式発表と報道で分かることを表にまとめました。
| 項目 | 内容 |
|---|---|
| 設立 | 2026年1月(旧・日本AI基盤モデル開発) |
| 代表取締役社長 | 丹波 廣寅 氏(ソフトバンク常務執行役員) |
| 中核出資企業 | ソニーグループ・ソフトバンク・NEC・本田技研工業の4社 |
| 出資企業数 | 合計44社(製造・通信・金融・建設・物流・製薬など業種横断) |
| 計算基盤 | NVIDIA Rubin GPU 約27,500基。2027年4月整備開始・2028年6月稼働予定 |
| ロードマップ | 2026年度:推論基盤モデル → 2028年度:オムニモーダル基盤モデル → 2030年度:実世界ネイティブAI |
出資企業にはファナック・安川電機・川崎重工・三菱電機・日立製作所・富士通といったロボットと重電の主力に加え、日本製鉄やメガバンク3行まで名を連ねています。業種を超えてこれだけ集めた例は近年ほとんどありません。
開発戦略室には、Preferred Networks共同創業者の岡野原大輔氏が参画しています(ソフトバンク)。
もう一方の産総研は、より長期的な基礎研究を担当し、カーネギーメロン大学やヨシュア・ベンジオ氏が率いるMilaなど、日米欧14の研究機関と連携する体制を組んでいます。
1兆円は「確約」ではない
ここは、いちばん誤解されやすいところです。
報道によれば、初年度(2026年度)の委託費は約3,873億円、2030年度までの総事業規模は約1兆円とされています(ロボスタ)。
ただし注意点が2つあります。
第一に、経産省の発表文そのものには金額の記載がありません。 3,873億円という数字は報道ベースの情報です。
第二に、初回の委託契約は2028年3月31日までで、以降は年次のステージゲート審査によって継続や計画・予算の見直しが判断されます。 つまり「1兆円が5年間確実に投じられる」わけではなく、成果次第で縮小や打ち切りもあり得る構造です。
「国が1兆円出す」という見出しだけがひとり歩きしがちですが、中身は成果を見ながら少しずつ判断していく契約です。ここを知らずに投資や事業の計画を立てるのは、ちょっと危ないです。
なぜ日本に勝ち筋があるのか
※上図はイメージです(出典: Pexels / Pexels License)。本文で扱っている機体・製品を撮影した写真ではありません。
言語モデル(LLM)の競争では、山ほどの英語のウェブデータと巨額の投資を持つ米国勢に、日本は大きく出遅れました。それでもフィジカルAIなら勝負になると言われるのは、勝ち負けを決めるものが違うからです。
1. 現場データはネットに落ちていない 工場の組立手順、プラントの点検記録、熟練工の手の動き、品質管理のノウハウは、スクレイピングで入手できません。日本の製造現場に物理的に存在するものであり、それ自体が参入障壁になります。経産省が「我が国の勝ち筋」と表現したのは、まさにこの点です。
2. ハードウェアを握っている AIがどれだけ賢い動作指令を出しても、それをミリ単位で再現するロボットアーム・減速機・触覚センサーがなければ動作は完結しません。産業用ロボットの世界シェアで日本企業が持つ地位は、この「ラストワンマイル」を押さえています。
3. 導入する必然性がある 少子高齢化による人手不足は、日本にとって選択ではなく強制です。製造・物流・建設・介護のどれも、従来型の自動化では対応しきれない非定型作業が残っています。必要性が最も切実な国であることは、社会実装のスピードで有利に働きます。
市場規模の数字は、そのまま信じないでください
フィジカルAIの市場規模については多くの予測が出ていますが、調査会社によって数字が10倍以上ぶれます。
たとえば同じ2025年の市場規模でも、ある調査は約50億ドル、別の調査は約814億ドルと見積もっています。16倍の開きです。
これは調査の質というより、「何を市場に含めるか」の定義が違うためです。ソフトウェアプラットフォームだけを数えるのか、ロボット本体のハードウェアまで含めるのかで、答えは当然変わります。
どの調査にも共通しているのは、年30%を超えて伸びるという方向だけ。なので、特定の金額を前提に話すのはやめて、「急に大きくなりそうな分野」くらいに受け取っておくのがちょうどいいです。あなたが「2035年に○兆円市場」という見出しを見たら、まず定義と出典を確認してください。
残っている課題
安全性と法整備:AIが自律判断で動いて事故が起きたとき、責任は誰が負うのか。製造物責任法や労働安全衛生法の適用のあり方は、まだ国際的にも固まっていません。今後の法改正の動向を追っておく必要があります。
データの権利関係:44社がそれぞれの現場データを持ち寄る構想ですが、各社のIP(知的財産)をどう整理し、相互運用可能な形式に統合するかは簡単ではありません。ここが詰まると、学習効率が上がりません。
資金と計算資源の格差:米国のスタートアップは単体で数千億円規模を調達し、中国は実機のヒューマノイドを大量に製造しています。この差は決算にも表れていて、SpaceXは2026年4〜6月期の1四半期だけでAI部門に158億ドルの設備投資を計上しました(前年同期の約21倍)。日本の投資が分散せず、Noetraと産総研に集中し続けられるかが問われます。
もっと深く知りたい人へ:フィジカルAIの書籍
この記事では全体像を整理しましたが、あなたが技術の中身や産業への影響をさらに掘り下げたいなら、2026年に出た日本語書籍を3冊紹介します。目的によって選ぶべき1冊が違います。
まず全体像をつかみたいなら — 経営・戦略の視点から、フィジカルAIが2030年の産業構造をどう変えるかを論じた1冊です。
短時間でざっと把握したいなら — 図解中心で、ロボット基盤モデルやヒューマノイド、産業構造の変化を手早く追える入門書です。
業務で導入を検討する立場なら — 日立製作所のAI CoEによる実務書で、技術と活用事例を扱っています。3冊の中では最も専門的です。

フィジカルAIだけでなくAI全体の動向を1冊で押さえたいなら、2026年8月20日発売の『AI白書2026』にもフィジカルAIと世界モデルの章があります。
ロボットの関節モーターに使うネオジム磁石は、耐熱性を保つためにジスプロシウムなどの中重レアアースを必要とします。その調達がいまどうなっているかは南鳥島のレアアースとAI半導体・データセンターの関係で整理しています。AIモデル側の最新動向はClaude Opus 5の発表もあわせてどうぞ。対になるデジタル側の生成AIは、手元でも動かせます。ブラウザでStable Diffusionが動くConoHa AI Canvasです。月1,100円からの条件をまとめました。
よくある質問
フィジカルAIと生成AIは何が違いますか?
生成AIはデジタル空間でテキストや画像を出力するオープンループ型のシステムです。フィジカルAIはロボットや自動運転車のような身体を持ち、センサーで現実を感知してモーターを動かすクローズドループ型です。自分の動作で変化した環境を即座に次の入力として取り込む点、そして物を落とす・人に接触するといった取り返しのつかない結果を伴う点が決定的に異なります。
Noetra(ノエトラ)とはどんな会社ですか?
2026年1月に設立された、国産フィジカルAI基盤モデルを開発する新会社です。ソニーグループ・ソフトバンク・NEC・本田技研工業を中核に、合計44社が出資しています。代表取締役社長はソフトバンク常務執行役員の丹波廣寅氏。経産省とNEDOの事業に産総研とともに採択され、NVIDIA Rubin GPU約27,500基の計算基盤を構築する計画です。
国が1兆円を出すというのは本当ですか?
報道では初年度(2026年度)の委託費が約3,873億円、2030年度までの総事業規模が約1兆円とされています。ただし経産省の発表文自体に金額の記載はなく、また初回の委託契約は2028年3月31日までで、以降は年次のステージゲート審査で継続や予算が判断されます。1兆円が無条件に投じられるわけではありません。
日本はフィジカルAIで勝てるのですか?
勝てる可能性がある根拠は3つあります。工場や現場に蓄積された高品質なデータはネット上に存在せず参入障壁になること、産業用ロボットのハードウェアと精密制御技術を日本企業が握っていること、人手不足という導入の必然性が最も切実であることです。一方、米中との資金力・計算資源の格差、データ権利関係の整理、安全性の法整備といった課題は残っています。
フィジカルAIの市場規模はどのくらいですか?
調査会社によって大きく異なり、同じ2025年でも約50億ドルから約814億ドルまで16倍の開きがあります。これはハードウェアを含めるかなど定義の違いによるものです。共通しているのは年30%を超える高成長という方向性のみなので、特定の金額を前提に議論するのは避けたほうが安全です。
VLAモデルとは何ですか?
Vision-Language-Action(視覚・言語・行動)モデルの略で、映像・自然言語の指示・ロボットの動作コマンドを1つのニューラルネットワークで統合処理する基盤モデルです。従来は視覚認識・経路計画・モーター制御を別々のプログラムでつないでいたため環境変化に弱かったのに対し、VLAは未学習の環境でも柔軟に対応できる点が特徴です。
出典
- 「AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業」を開始します(経済産業省)
- AIが実世界で働く時代へ。経産省が示したフィジカルAI政策とNoetraの挑戦(ソフトバンク)
- フィジカルAIとは?(産業技術総合研究所)
- Noetraが始動、経産省が初年度約3873億円を支援(ロボスタ)
- 国産AI開発を担うNoetra、マルチモーダル基盤モデルの開発に着手(IT Leaders)
※本記事の情報は2026年7月27日時点で、経済産業省のプレスリリース、ソフトバンク公式発表、産総研の公開資料および各種報道で確認した内容にもとづきます。予算額やパラメーター数など一部の数値は報道ベースの情報を含み、公式発表で確認できていないものはその旨を本文中に明記しています。書籍の価格は変動する場合があるため、購入前に販売ページで最新情報をご確認ください。
📄 この記事の立場
- 経済産業省の発表、ソフトバンクの公式発表、産総研の公開資料と報道をもとに、2026年7月27日時点の情報でまとめました
- 報道でしか確かめられない数字(委託費の金額など)は、本文でそう書いています
- 書籍のカードは広告(アフィリエイトリンク)です