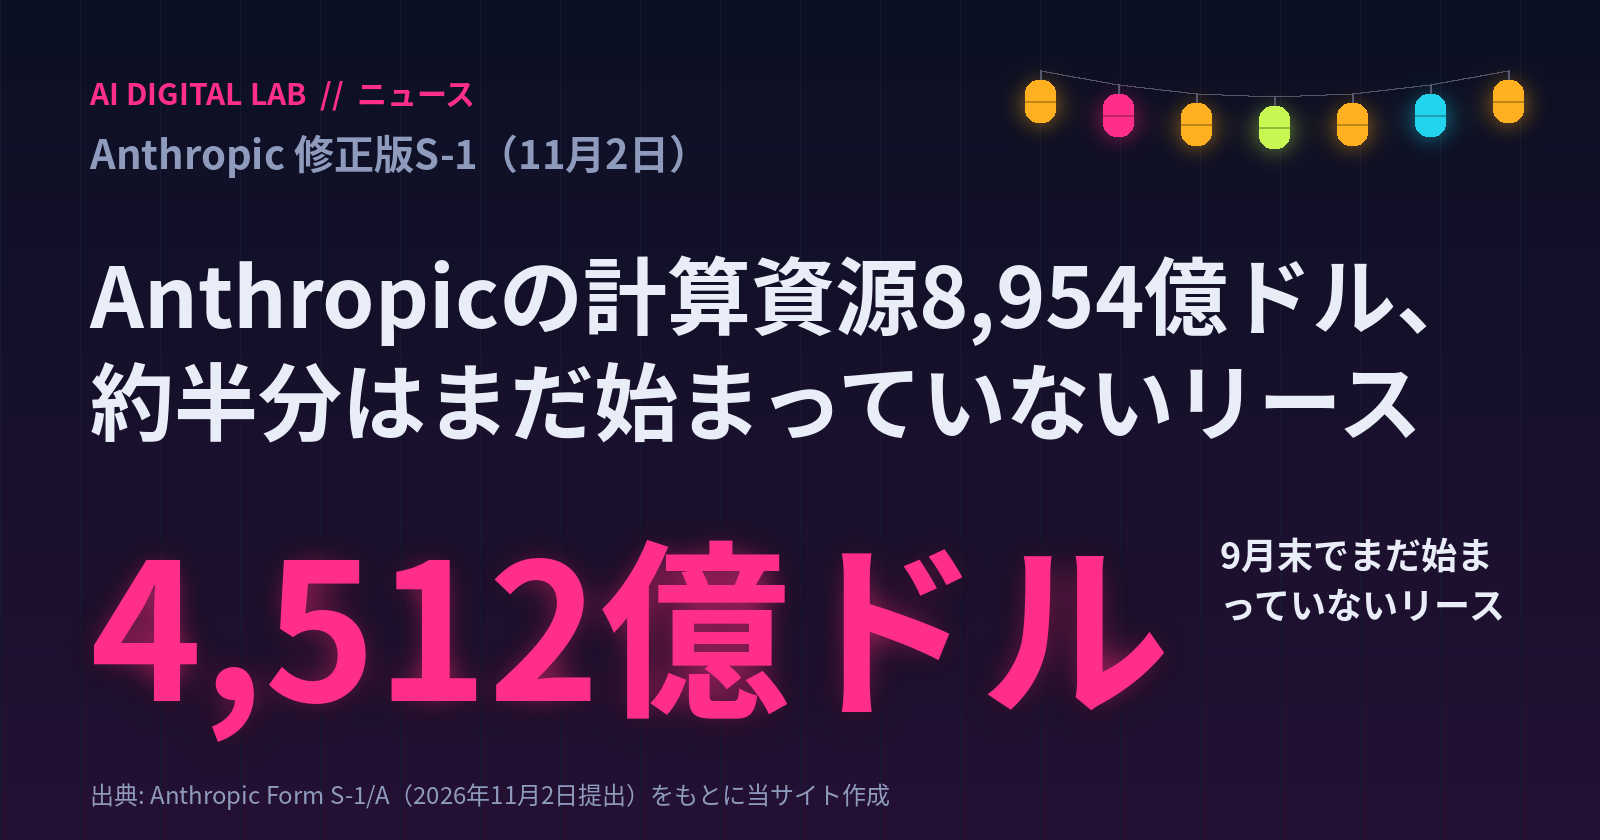
3行でわかる結論
- 7〜9月期の売上は169.6億ドル。それでも営業損益は、割高な短期の計算資源などで5.67億ドルの赤字に戻りました。
- 純損失232.9億ドルのうち219.4億ドルは、Amazonが持つ転換社債の評価替え。現金は出ていきません。
- 「計算資源8,954億ドル」の約半分は、まだ始まっていないリース。日本でも上場時に申し込めますが、株数と価格は空欄です。
※上図は、Anthropic, PBCがSECに提出したForm S-1/A(2026年11月2日)をもとに当サイトが作成した図です。Anthropicが提供している図ではありません。
以下はスポンサーによる広告です。記事の内容とは独立しています。

7〜9月期は営業赤字。純損失の94%は現金の出ない評価替え
7〜9月期の売上は169.6億ドル(約2.7兆円)で、前の四半期より約47%増えました。それでも本業の損益は、4〜6月期の黒字9.74億ドルから赤字5.67億ドルに戻っています。書類が挙げる理由は2つ。割高な短期契約の計算資源50億ドルと、社員の寄付に会社が株を上乗せする制度の費用20億ドルです。
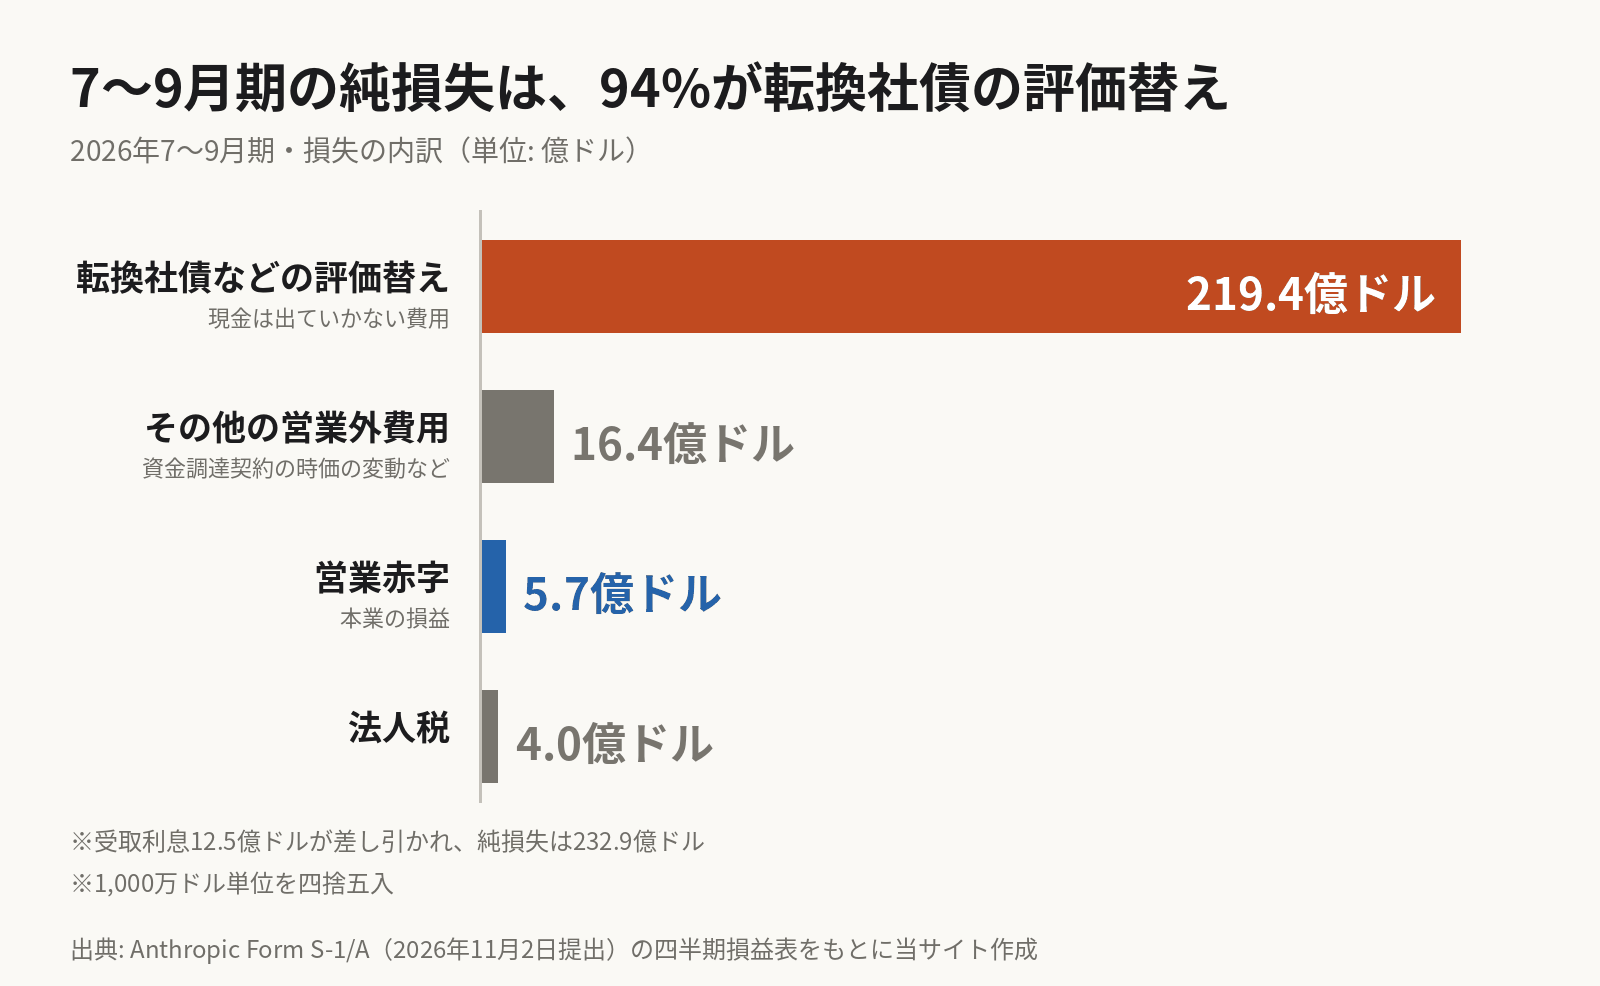
※上図は、Anthropic, PBCのForm S-1/A(2026年11月2日提出)の四半期損益表をもとに当サイトが作成した図です。Anthropicが提供している図ではありません。
純損失232.9億ドルのうち219.4億ドルは、Amazonが持つ転換社債の評価替え。会社の価値が上がるほど社債の時価がふくらみ、その差が費用になる仕組みで、現金は出ていきません。
「計算資源8,954億ドル」の約半分は、まだ始まっていないリース
8,954億ドルは、2045年までの支払いの約束を全部足した数字です。書類の内訳を足し直すと、いちばん大きいのは9月末の時点で開始前のリース4,512億ドル。約2,138億ドルは、解約権が付いているか、相手が資金や許認可をそろえることが開始の条件になっている契約です。12か月以内に払うのは約698億ドルでした。
日本でも上場時に申し込める。株数と価格はまだ空欄
11月2日には日本向けの有価証券届出書も関東財務局に出ていて、国内募集の上限は35億ドル(約5,528億円)と報じられています。Anthropicのヘルプは、日本の個人向けの窓口に三菱UFJモルガン・スタンレー、みずほ、楽天、SBIを挙げています。修正版でも、株数と価格帯は空欄のままです。
結び:価格帯が入った訂正版と、日本語の目論見書を待つ
あなたが申し込みを考えているなら、価格帯が入った次の訂正版と、証券会社が配る日本語の目論見書を読んでからでも間に合います。日米どちらの届出も、まだ効力が生じていないからです。「赤字」「8,954億ドル」という見出しの数字は、何を足した数字なのかを分けて読むのがおすすめです。
以下はスポンサーによる広告です。記事の内容とは独立しています。
もっと詳しく:修正版S-1と日本の届出書を照らした検証の全文出典との照合・検算・細かい条件。ここを押すと畳めます出典との照合・検算・細かい条件。開くと全文が読めます
ここから下は、上の結論を出すために読んだ資料と、その原文です。一次資料は、Anthropic, PBCが米国証券取引委員会(SEC)に出した登録届出書の修正版(Form S-1/A・Amendment No.1、2026年11月2日提出)と、10月26日の当初版(Form S-1)。本文は英語で約160万字あり、損益表・キャッシュフロー・契約の注記を読みました。これに、EDGARの全文検索、Anthropicの発表とヘルプ、日本の有価証券届出書を伝えたロイターの報道、SBI証券の発表、米国の報道を重ねています。
金額はドル建てで、億ドル未満は書類の百万ドル単位から四捨五入しています。円は1ドル=158円で換算しました(ロイターが伝えた国内募集の上限「35億ドル=約5,528億円」とほぼ同じ水準)。
書類で確定していることと、報道だけのこと
上場の話は、提出書類に書いてあることと、関係者の話を伝えた報道が混ざって出回っています。先に分けておきます。
| 項目 | 内容 | どこで確かめたか |
|---|---|---|
| 上場先 | Nasdaq Global Select Marketに、ティッカー「ANT」で申請 | S-1/A表紙・Anthropicの発表(一次資料) |
| 株数と価格帯 | 修正版でも空欄(「between $ and $」) | S-1/A表紙(一次資料) |
| 7〜9月期の数字 | 売上169.6億ドル・営業赤字5.67億ドル・純損失232.9億ドル | S-1/A(一次資料) |
| 支払いの約束 | 合計約8,954億ドル。12か月以内は約698億ドル | S-1/A(一次資料) |
| 議決権 | Class F株で、創業者側のFounder LLCが議決権の50.1%を持つ | S-1/A(一次資料) |
| 日本での募集 | 11月2日に関東財務局へ有価証券届出書。上限35億ドル | EDINETの届出書の表紙・ロイター |
| 日本の個人向けの窓口 | 三菱UFJモルガン・スタンレー、みずほ、楽天、SBI | Anthropicのヘルプ(一次資料) |
| 格付け | Blackstoneが「上場後は高めのジャンク級(ダブルBの水準)」と投資家に伝えた | FTの報道(TechCrunch経由) |
| OpenAIの調達 | 目標を最大300億ドルから200億ドルへ下げた | FTとCNBCの報道。OpenAIはコメントせず |
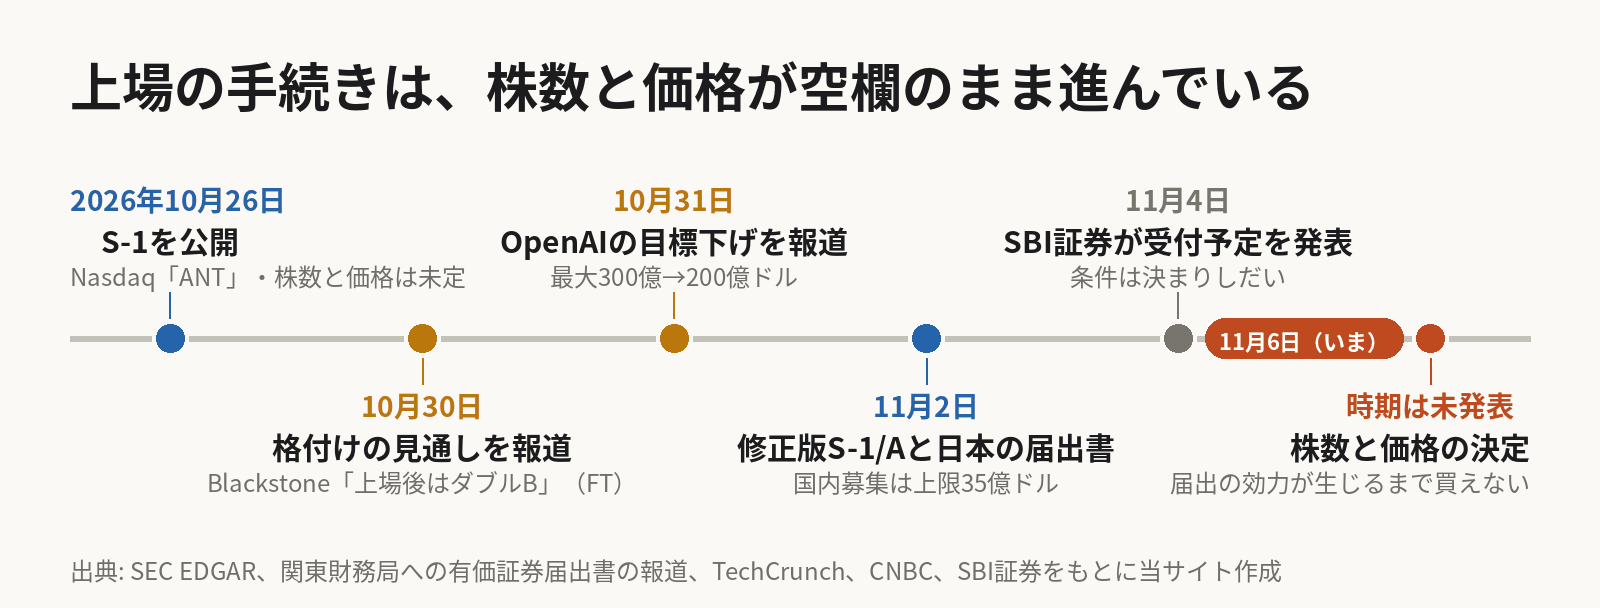
※上図は、SEC EDGARの提出一覧、ロイター、TechCrunch、CNBC、SBI証券の発表(2026年11月6日確認)をもとに当サイトが作成した図です。Anthropicが提供している図ではありません。
EDGARの提出一覧を見ると、Anthropicは6月1日に非公開の草案(DRS)を出し、7月13日から10月9日までに5回直したうえで、10月26日にS-1を公開しています(SEC EDGAR)。11月2日のS-1/Aが、11月6日の時点で最新の版です。
7〜9月期の損益:売上は47%増、費用は66%増
修正版で増えたいちばん大きな中身は、7〜9月期の損益です。当初のS-1の四半期表は2025年1〜3月期から2026年4〜6月期の6四半期で、修正版で7四半期目が足されました(Anthropic S-1/A)。直近3四半期を抜き出します。単位は億ドルです。
| 2026年1〜3月期 | 4〜6月期 | 7〜9月期 | |
|---|---|---|---|
| 売上 | 47.3 | 115.6 | 169.6 |
| 計算資源・インフラ | 33.9 | 55.6 | 98.6 |
| 人件費 | 13.0 | 18.6 | 17.1 |
| 販売・マーケティング・パートナー | 10.3 | 21.4 | 23.6 |
| その他の営業・管理費 | 6.8 | 10.3 | 35.9 |
| 営業費用の合計 | 64.0 | 105.8 | 175.2 |
| 営業損益 | −16.7 | 9.74 | −5.67 |
| 営業利益率 | −35% | 8% | −3% |
| 調整後営業利益(会社の指標) | −6.2 | 22.4 | 24.6 |
売上は前の四半期から約47%、費用の合計は約66%増えました。費用のほうが速く伸びたぶん、黒字が消えた形です。開示された7四半期のうち、営業黒字は4〜6月期の1回だけでした。前年の7〜9月期と比べると、売上は1,127%増、計算資源・インフラの費用は382%増と書類は書いています。
計算資源・インフラの費用を売上で割ると、4〜6月期の48%から7〜9月期は58%に上がっています。書類も、7〜9月期は「前の四半期より計算資源1ドルあたりの売上が下がった」と認めています。
赤字の理由は、割高な短期の計算資源と寄付の費用
営業赤字の説明は、書類ではこの一文です。
Our operating loss was $567 million for the three months ended September 30, 2026, compared to an operating income of $974 million for the three months ended June 30, 2026, primarily driven by $5.0 billion of compute under short-term commitments, which currently costs significantly more than comparable compute procured under our multi-year commitments, and $2.0 billion of non-cash charges related to our donation matching program.
1つ目は、短期契約で借りた計算資源50億ドル。複数年契約で押さえたものより「かなり割高」だと書いています。9か月の短期の計算資源は65億ドルなので、その大半が7〜9月期に集中したことになります。
2つ目は、寄付のマッチング制度です。社員が自分の株式報酬(またはその売却代金)を寄付すると、会社がClass N普通株を上乗せして寄付する仕組みで、7〜9月期の費用は19.6億ドル。株で払うので現金は出ませんが、費用としては計上されます。「その他の営業・管理費」が10.3億から35.9億ドルに跳ねたのは、主にこの費用です。
会社が自分で決める「調整後営業利益」は、この寄付の費用と株式報酬を足し戻すので、22.4億から24.6億ドルへ増えています。同じ四半期でも、どちらの数字を見るかで「赤字に転落」にも「増益」にもなるわけです。
もう1つ、Claudeを使う側にも関係する一文があります。4〜6月期から7〜9月期にかけて、新しいモデルの版での値下げと契約上の割引で、売上が約6億ドル減ったと書いています。利用が伸びたぶんで、それを上回って増えた形です。
修正版は「短期の計算資源は当面さらに増える」と書いた
先の見通しも書いてあります。複数年契約の計算資源は、使えるようになる12〜18か月前に押さえるのが基本で、需要がそれを超えると短期で借りる。そのうえで、こう続けます。
We expect our use of short-term compute to continue to increase in the near term and to in turn compress our operating margin and Adjusted Operating Margin as a result.
短期の計算資源は当面さらに増え、営業利益率を押し下げる、という予告です。当初のS-1にも同じ趣旨の文はありました。でも書き方が違います(Anthropic S-1)。
| 当初のS-1(10月26日) | 修正版S-1/A(11月2日) | |
|---|---|---|
| 短期の計算資源の値段 | typically carries a higher cost per unit of compute | currently costs significantly more than comparable compute procured under our multi-year commitments |
| 今後の使い方 | to increase in the near term | to continue to increase in the near term |
「単価は高めになるのが通例」から「いまは複数年契約よりかなり割高」へ。7〜9月期の実績を書き足したうえで、会社自身が言い方を強めています。
純損失の正体:元本62億ドルの社債が、時価1,305億ドルに
純損失のほうは、営業の赤字とはまったく別の話です。7〜9月期の純損失232.9億ドルの内訳を、損益表から並べます。
| 7〜9月期の項目 | 金額 |
|---|---|
| 営業赤字 | 5.7億ドル |
| 受取利息 | +12.5億ドル |
| 転換社債などの評価替え | 219.4億ドル |
| その他の営業外費用 | 16.4億ドル |
| 法人税 | 4.0億ドル |
| 純損失 | 232.9億ドル |
評価替えだけで純損失の94%です。9か月で見ると、純損失1,040.4億ドルのうち943.2億ドルが評価替えでした。四半期ごとには、1〜3月期127.9億、4〜6月期596.0億、7〜9月期219.4億ドルです。
この費用が何なのかは、公正価値の注記を見るとはっきりします。9月末に残っている転換社債は、AmazonとのAmazon 2023・2024の契約で出したもので、元本は合わせて約62億ドル。SAFE(将来株を受け取る権利)は残っていません。ところが貸借対照表の「Convertible notes payable」は1,305億ドルです。
| 転換社債(公正価値)の9か月の動き | 金額 |
|---|---|
| 2025年12月末 | 416.8億ドル |
| 優先株への転換 | −55.0億ドル |
| 評価替え(時価の上昇) | +943.2億ドル |
| 2026年9月末 | 1,305.0億ドル |
9か月の評価替え943.2億ドルは、損益表の評価替えの合計と百万ドル単位まで同じ数字です。つまり、この期間の評価替えは全額が転換社債の分でした。元本約62億ドルの社債が、時価では約21倍になっている計算です。
書類は理由を「企業価値の上昇」と書き、社債は「株に転換されるか、返済されるか、決済されるまで」時価で測り直すと説明しています。上場に合わせて、Amazonの持ち分の上限の範囲で株に転換される取り決めです。転換されれば、その分の評価替えは止まります。逆に言えば、費用が消えるかわりに、Amazonの持ち株が増える話でもあります。書類は、上場後にAmazonとGoogleがそれぞれ5%を超える株を持つと書いています。
9か月の営業キャッシュフローは66億ドルのプラス
現金の動きは、純損失とは逆向きです。9か月の営業キャッシュフローは66億ドルのプラス(前年同期は20億ドルのマイナス)。投資で365億ドルを使い、資金調達で1,107億ドルを得ています。
9月末の手元資金は、現金956億ドルと短期投資363億ドルで合わせて1,318億ドル。銀行の与信枠の空きが148億ドルあります。書類は、これで「少なくとも今後12か月」の運転資金や設備投資をまかなえると書いています。12か月以内に払う約束の約698億ドルは、手元資金の約53%にあたります。
8,954億ドルを5つに分けると、半分は開始前のリース
「計算資源に8,954億ドル」は、書類のこの文から来ています。
In aggregate, the contractual obligations in the table below plus the short-term and subsequent commitments, as well as leases not yet commenced, each described in the paragraphs below, are approximately $895.4 billion, substantially all of which is related to compute and infrastructure.
契約の表に、短期の契約、9月末より後の契約、まだ始まっていないリースを足した数字だ、という定義です。「下の段落で説明する」とある金額を1つずつ拾って足すと、ぴったり合います。
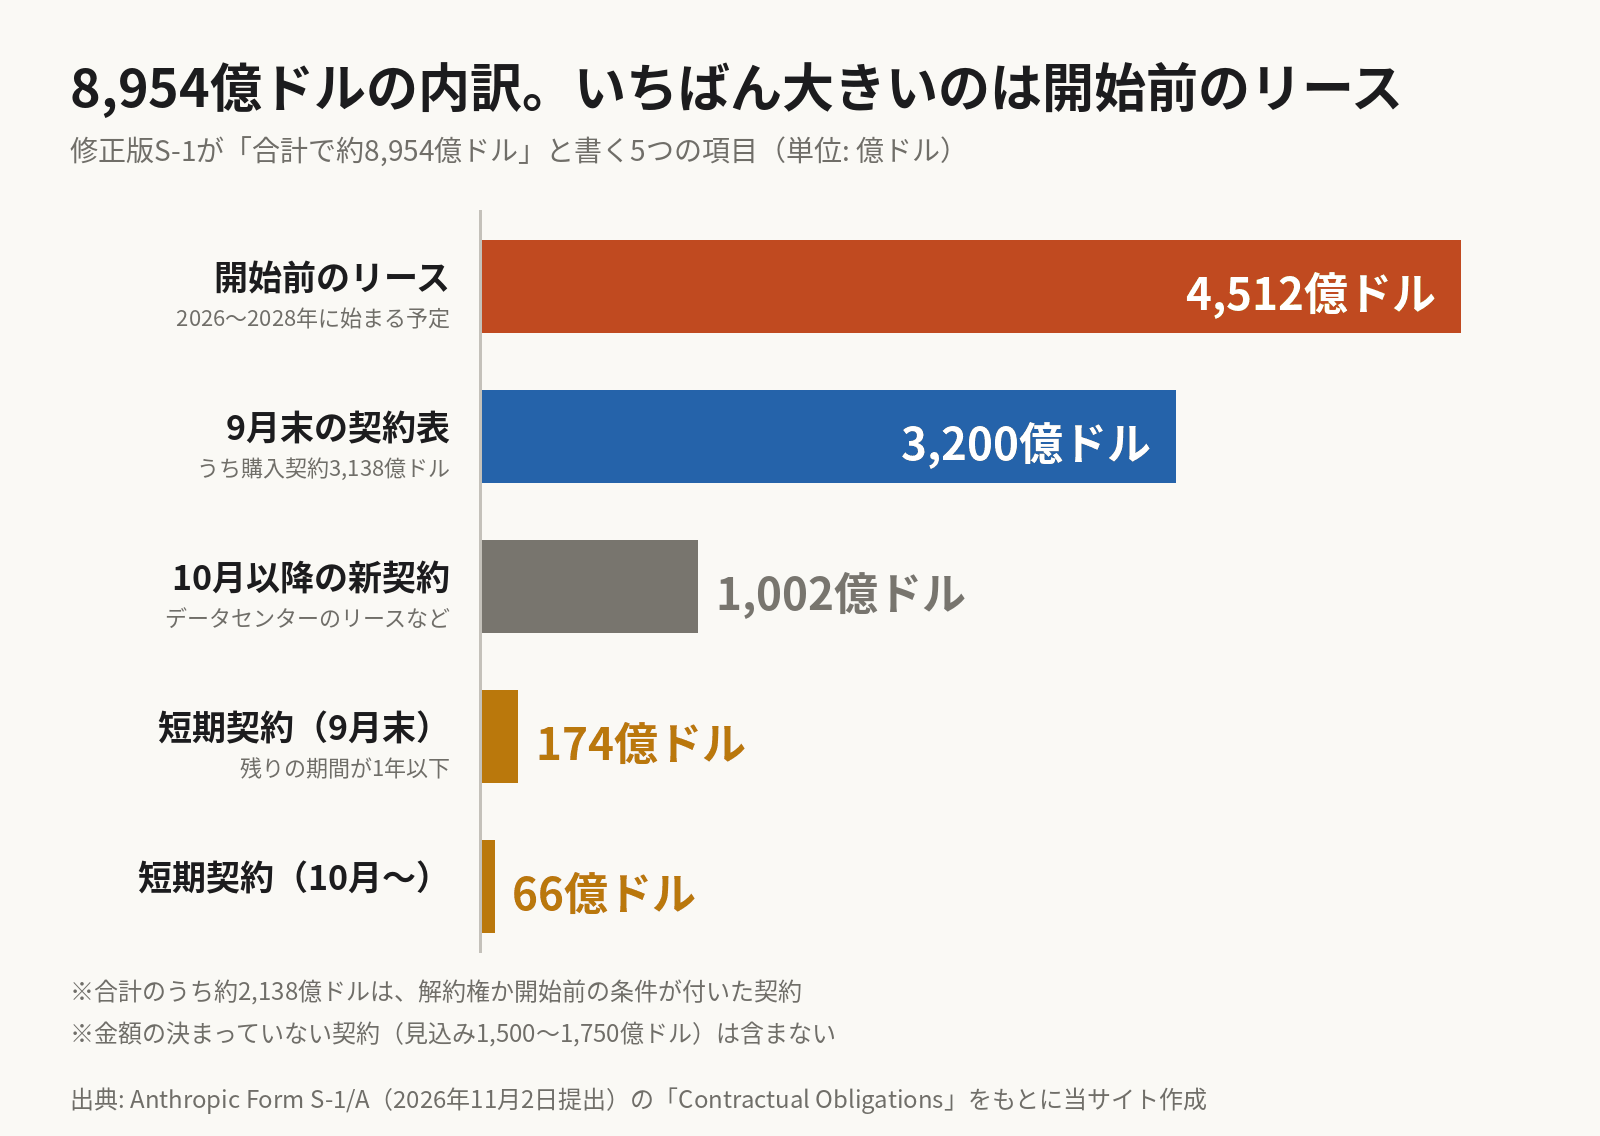
※上図は、Anthropic, PBCのForm S-1/A(2026年11月2日提出)をもとに当サイトが作成した図です。Anthropicが提供している図ではありません。
| 項目 | 金額 | 書類の説明 |
|---|---|---|
| 開始前のリース(9月末) | 4,512億ドル | 2026〜2028年に始まる予定。期間は1年未満〜20年、加重平均で約10年 |
| 9月末の契約表 | 3,200億ドル | うち購入契約3,138億ドル(クラウドのホスティング契約など)、リース62億ドル |
| 10月以降の新しい契約 | 1,002億ドル | 主にデータセンターのリースと、クラウド・インフラのサービス契約 |
| 短期の契約(9月末) | 174億ドル | 1年以内に違約金なしで解約できるか、残りの期間が1年以下 |
| 短期の契約(10月以降) | 66億ドル | 10月以降に結んだ短期の契約の最低支払額 |
| 合計 | 8,954億ドル | うち約4,475億ドルが2030年末まで、残りのほぼ全部が2031〜2045年 |
半分にあたる4,512億ドルは、9月末の時点でまだ始まっていないリースです。払い始めるのは、設備が使える状態になってから。8,954億ドルを「すでに払うと決まった計算資源の代金」と読むと、実態より重く見えます。
足していない数字もあります。表の注記によると、金額が決まっていない計算資源の契約が別にあり、支払いは「約1,500億〜1,750億ドル」の見込み。これは8,954億ドルに入っていません。Googleとは、2028〜2031年に届くTPUを追加で調達する約束があり、その見込みは1,250億〜1,500億ドルで、こちらも契約の表の外です。
解約できる約束と、使わなくても払う約束
8,954億ドルの中身は、縛りの強さがばらばらです。書類は、約2,138億ドルが「解約権が行使できるか、開始前の条件が付いた」契約だと書いています。条件の例は、相手が資金・施設・許認可を確保できること。12か月以内に払う約698億ドルのうち、約43億ドルがこの種類です。
契約ごとに書かれている条件を並べます。
| 相手 | 金額 | 期間 | 縛り |
|---|---|---|---|
| Amazon | 少なくとも1,100億ドル | 2026年5月〜2036年4月 | 利用量にかかわらず払う |
| 少なくとも約1,213億ドル | 2026年4月〜2033年7月 | 利用量にかかわらず払う。足りない分は精算 | |
| Microsoft | 少なくとも449億ドル | 2026年11月〜2033年 | 利用量にかかわらず払う |
| SpaceXAI | 最大1,205億ドル | 2029年まで | 全容量がそろう見込みの2026年12月以降は月約31億ドル。2027年1月・3月までの解約不可期間のあとは、90日前の通知で解約できる |
| Lambda | 約413億ドル | 2034年まで | うち8月の契約349億ドルは、Lambdaが施設のリースを確保できなければ解約できる |
| Nscale | 最大約446億ドル | 2033年まで | 容量が届いて受け入れた分だけ料金が発生 |
Amazon・Google・Microsoftの3社は「使わなくても払う」約束で、合わせて少なくとも約2,762億ドル。いっぽう、SpaceXの子会社SpaceXAIとの契約は、2027年1月・3月に解約不可期間が明けると、どちらからでも90日前の通知でやめられます。SpaceX側の数字は、SpaceXの上場後初決算を読んだ記事にあります。
ほかに、Broadcomとの設備リースの賃料が、利息を除いて約1,612億ドルあります。支払いはふつう、AIの計算機がデータセンターで「使える状態」になってから始まります。この賃料が上の5項目のどれに入るかは、該当の段落には書き分けられていません。
「2,656億ドル」と「8,954億ドル」は、比べられない数字
10月26日の当初のS-1を報じた記事には「購入契約は2,656億ドル」という数字が出ていました(CNBC)。これは6月末の「購入契約」だけの数字で、まだ始まっていないリースは別の注記に3,214億ドルと書かれています。当初のS-1では、全部を足した総額の欄は「more than $」の空欄でした。
同じ2つの項目を、時点ごとに並べます。
| 2025年12月末 | 2026年6月末(当初のS-1) | 2026年9月末(修正版) | |
|---|---|---|---|
| 購入契約 | 545.6億ドル | 2,656億ドル | 3,138億ドル |
| 開始前のリース | 502億ドル | 3,214億ドル | 4,512億ドル |
| 2つの合計 | 1,047.6億ドル | 5,870億ドル | 7,650億ドル |
同じ定義どうしで比べると、6月末から9月末の3か月で、2つの合計は5,870億から7,650億ドルになっています。Fortuneは、ある債券アナリストが「以前は約6,000億ドルと見積もっていた」と話したと伝えています(Fortune)。6月末の2項目の合計とほぼ同じ水準です。「2,656億ドルから8,954億ドルへ3倍以上」と読むと、中身の違う数字を比べることになります。
当初のS-1から修正版で変わった4か所
修正版は、空欄を埋めただけではありません。
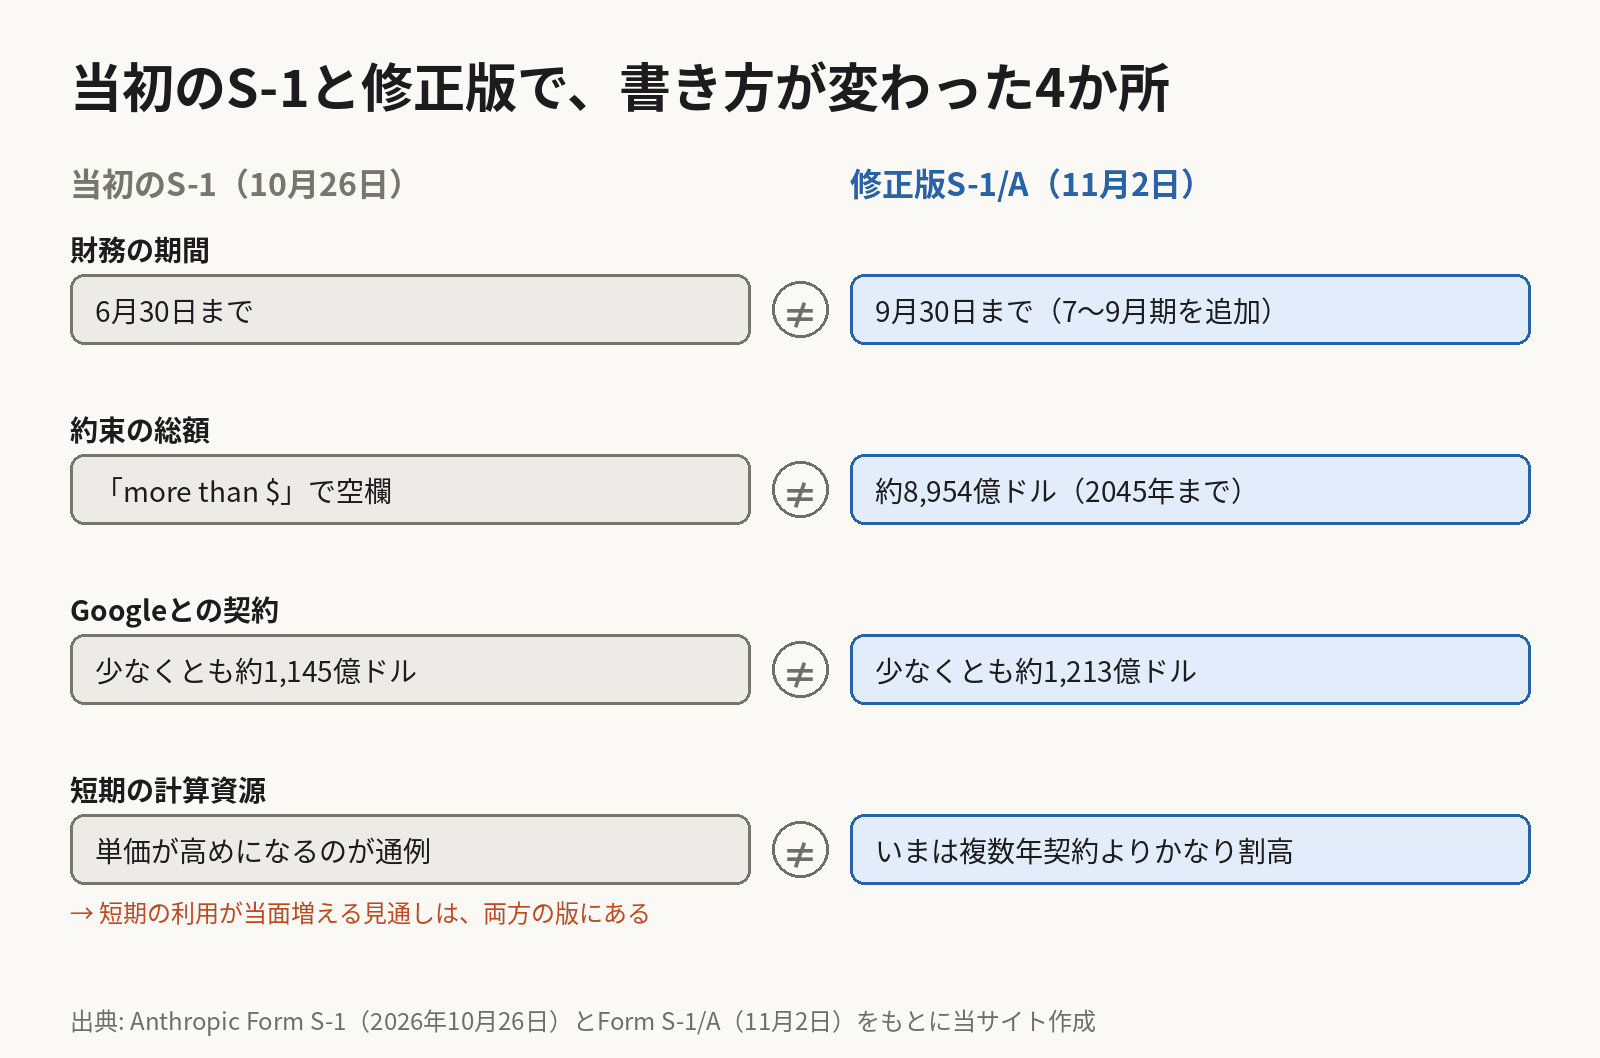
※上図は、Anthropic, PBCのForm S-1(2026年10月26日)とForm S-1/A(2026年11月2日)をもとに当サイトが作成した図です。Anthropicが提供している図ではありません。
| 当初のS-1(10月26日) | 修正版S-1/A(11月2日) | |
|---|---|---|
| 財務の期間 | 6月30日まで | 9月30日まで(7〜9月期を追加) |
| 約束の総額 | 「more than $」で空欄 | 約8,954億ドル(2045年まで) |
| Googleとの契約 | 少なくとも約1,145億ドル(5〜8月に変更) | 少なくとも約1,213億ドル(5〜10月に変更) |
| 短期の計算資源 | 単価が高めになるのが通例。当面増える | いまは複数年契約よりかなり割高。当面さらに増える |
EDGARの全文検索でも確かめました。「895.4 billion」は修正版だけに出てきて、「265.6 billion」は当初のS-1と9〜10月の草案にだけ出てきます(EDGAR全文検索)。Googleとの契約は、8月より後の変更で少なくとも約68億ドル増えた計算です。
格付けは報道だけ。書類にあるのは「投資適格で担保が外れる」条項
「ジャンク級」の話は、提出書類には出てきません。書類にあるのは、格付けで条件が変わる契約です。9月に結び直した150億ドルの与信枠(返済期限は2031年9月4日。9月末の借り入れはゼロ)について、書類はこう説明しています。
- Moody's・S&P・Fitchの3社のうち2社から投資適格の格付けを得た日以降、会社が選べば保証と担保がすべて外れる
- 同じ日以降、資産の売却・投資・株主への支払い・関係会社との取引を制限する約束がなくなり、追加の借り入れの制限も緩む
- 金利の上乗せ幅は、その日以降、格付けによって変わる
- 2026年10〜12月期の末から、四半期末ごとに50億ドル以上の手元資金を保つ義務がある
つまり「投資適格を取れるか」は、借り入れの条件に直結する話です。
ここに、報道の格付けの話が重なります。TechCrunchは10月30日、FTの報道として、Blackstoneが投資家に「上場後は高めのジャンク級(ダブルBの水準)」と伝えたと報じました(TechCrunch)。Blackstoneは以前、2027年より前に投資適格になると話していたそうです。Blackstoneは、Anthropicの半導体をまかなう630億ドルの資金調達の、中心の投資家(anchor investor)です。AnthropicとBlackstoneはコメントしていません。
6月にKBRAが「BB+」を付けていたという話も出回っていますが、KBRAのサイトを検索しても、Anthropicの格付けの公表資料は出てきませんでした。格付け会社の発表として確かめられる部分は、11月6日の時点で見つかっていません。
Broadcomとの関係は、書類で確かめられます。Broadcomか、その指定する金融機関に、賃料の支払いに充てる転換社債を最大420億ドルまで出せる契約があります。金利は年9%で、直近30日の平均株価の90%で株に換わる。売上の条件を満たさない時期に出す分は、年13%・株価の85%と条件が重くなります。9月末の時点では1ドルも出していません。
OpenAIの調達目標の下方修正は、まだ報道の段階
同じ週のもう1つの話題は、OpenAIです。CNBCは10月31日、OpenAIが調達の目標を最大300億ドルから最大200億ドルに下げたと伝えました。最初に報じたのはFTで、CNBCも独自に確かめたとしています(CNBC)。FTによると、評価額は調達後で1.25兆ドル。関係者は「ラウンドはまだ締まっていない」と話し、OpenAIはコメントに応じていません。
並べてみると、出てくる情報の質がまったく違います。Anthropicは上場の手続きの中で、四半期の損益から契約の解約条件まで、SECへの書類で開示しています。OpenAIは非公開の会社で、数字は関係者の話を伝えた報道にとどまります。投資の大きさより、計算資源の費用がどこまで利益を削るか。修正版の7〜9月期の数字は、その問いに会社が自分の数字で答えた資料です。
日本で申し込むときに確かめておくこと
日本での募集は、SECとは別の手続きです。Anthropicは11月2日、関東財務局長あてに有価証券届出書を出しています(EDINET 有価証券届出書)。ロイターによると、国内募集の上限は35億ドル(約5,528億円)で、事務幹事はみずほ証券(ロイター(Yahoo!ファイナンス))。ゴールドマン・サックス証券、三菱UFJモルガン・スタンレー証券、モルガン・スタンレーMUFG証券、楽天証券、SBI証券が申し込みを扱い、国内の個人と機関投資家に売るとしています。6月のSpaceXの上場では、日本で22億ドルが売られたそうです。
Anthropicのヘルプには、個人向けの販売を予定している国と窓口の一覧があります(Claudeヘルプセンター)。対象はオーストラリア、カナダ、欧州の一部、日本、スイス、英国。日本の窓口は三菱UFJモルガン・スタンレー(関連会社を含む)、みずほ、楽天、SBIです。これらの国の取引所に上場する予定はないとも書いてあるので、上場後の売買は米国のNasdaqでの取引になります。
SBI証券は11月4日、購入の申し込みを受け付ける予定だと発表しました(SBI証券(PR TIMES))。読んで分かった条件はこうです。
| 項目 | SBI証券の発表に書いてあること |
|---|---|
| 受け付ける口座 | 特定預り・一般預り・NISA預り(成長投資枠) |
| 決済 | 米ドルの外貨決済のみ |
| 当たり外れ | 申し込みのあと抽選 |
| 日程・条件 | 決まりしだいサイトで案内 |
| 届出の状態 | 米国の登録届出書も、日本の有価証券届出書も、まだ効力が生じていない |
ドルでしか払えないので、申し込む前に円をドルに替えておく必要があります。日本の募集では、Anthropicが作る「新株式発行届出目論見書」を読むよう、SBI証券は求めています。
ちなみに、EDGARの全文検索で「Financial Instruments and Exchange Act」(日本の金融商品取引法)を探すと、出てくるのは6月1日から9月4日までの草案4本だけで、10月以降の草案とS-1・S-1/Aには出てきません(EDGAR全文検索)。米国のIPOの目論見書には、日本の法律で届け出ていないので日本では公募しない、という断り書きが入ることが多く、Ouraの目論見書にも日本の投資家向けの販売制限の項がありました。修正版の冒頭には、この募集にオーストラリア、カナダ、欧州の一部、日本、スイス、英国での公募が含まれると書かれています。日本で届け出て公募するので、この断り書きは要らなくなった、と読むのが自然です。書類がその理由を説明しているわけではありません。
Claudeを使う人に関係する記述
目論見書は投資家向けの書類ですが、Claudeを使う側から読んでも分かることがあります。
- 値下げは売上を削っている: 7〜9月期は、新しいモデルの版での値下げと契約の割引で、売上が約6億ドル減った
- 新しいモデルへの入れ替わりが速い: 4〜9月の半年に出たモデルの版が、7〜9月期の売上の80%超を占めた
- 年末年始は使われ方が落ちる: 2026年1月2日までの2週間は、その前の2週間より顧客の支出が約20%減った
- 海外の売上は3割弱: 9か月の売上332.4億ドルのうち、米国が234.7億ドル、米国外が97.7億ドル。日本だけの数字は出ていない
- クラウド経由が4割強: 9か月の売上の約44%は、クラウド事業者のマーケットプレイス経由
リスク要因には「モデルや製品の料金体系は随時変わる」という見出しもあります。いまの料金と使用量の上限は、Claudeの使用量クレジットを日本の料金で整理した記事にまとめています。
以下はスポンサーによる広告です。記事の内容とは独立しています。
よくある質問
Anthropicの株は、いつから買えますか?
まだ決まっていません。株数と価格帯は修正版でも空欄で、米国の登録届出書も日本の有価証券届出書も、11月6日の時点で効力が生じていません。効力が生じるまでは、売ることも申し込みを受けることもできないと、Anthropicのヘルプにも、SBI証券の発表にも書かれています。SBI証券は、日程は決まりしだい案内するとしています。
日本の証券会社で、上場前に申し込めますか?
国内募集として申し込める予定です。Anthropicのヘルプが挙げる日本の窓口は、三菱UFJモルガン・スタンレー、みずほ、楽天、SBIの4つ。SBI証券はNISAの成長投資枠でも受け付け、決済は米ドルのみ、申し込み後に抽選と発表しています。ほかの会社の条件は、各社の発表を見てください。
9か月で1,040億ドルの赤字だと、会社は危ないのでは?
純損失1,040.4億ドルのうち943.2億ドルは、Amazonが持つ転換社債の評価替えで、現金は出ていません。9か月の営業キャッシュフローは66億ドルのプラスで、9月末の手元資金は1,318億ドルです。いっぽうで、12か月以内に払う約束が約698億ドルあり、7〜9月期の営業損益は赤字でした。現金の出入りと、本業の損益と、会計上の評価替えは、分けて見る必要があります。
「8,954億ドル」は全部払うことが決まっているのですか?
決まっていない部分があります。約2,138億ドルは、解約権か開始前の条件が付いた契約です。4,512億ドルは9月末の時点で始まっていないリースで、設備が使える状態になってから払い始めます。SpaceXAIとの契約のように、2027年1月・3月の解約不可期間のあとは90日前の通知でやめられるものもあります。逆に、Amazon・Google・Microsoftとの契約は、使わなくても払う約束です。
上場で、Claudeの料金や使い方は変わりますか?
書類から分かるのは、料金がすでに動いているということです。7〜9月期には値下げで売上が約6億ドル減ったと書かれていて、リスク要因には料金体系は随時変わるとあります。料金は上場の日程とは別に動くもの、と考えておくのが自然です。
目論見書は、日本語で読めますか?
SECのEDGARにあるS-1/Aは英語だけです。日本の募集向けには、Anthropicが作る「新株式発行届出目論見書」があり、取り扱う証券会社から受け取れるとAnthropicのヘルプに書いてあります。SBI証券も、申し込む前にこれを読むよう求めています。関東財務局に出た有価証券届出書は、金融庁のEDINETで誰でも見られます。申し込むなら、価格帯が入った訂正版が出てから、あなた自身で日本語版を読み直すのが確実です。
出典
- Anthropic, PBC Form S-1/A(Amendment No.1)— SEC(2026年11月2日提出)(一次資料。四半期損益表・キャッシュフロー・契約の総額と内訳・転換社債の公正価値・与信枠・寄付のマッチング制度・売上の地域別)
- Anthropic, PBC Form S-1 — SEC(2026年10月26日提出)(一次資料。6月末の購入契約2,656億ドル・開始前のリース3,214億ドル・空欄だった総額)
- Anthropic, PBC の提出書類一覧 — SEC EDGAR(一次資料。DRS・S-1・S-1/Aの提出日)
- EDGAR全文検索「895.4 billion」・「Financial Instruments and Exchange Act」(一次資料。どの版にどの語句が出てくるか)
- Form S-1の提出の告知 — Anthropic News(2026年10月26日)(一次資料。Nasdaq「ANT」・株数と価格帯は未定)
- Anthropic IPO: 国際小売ブローカーおよび販売代理店 — Claudeヘルプセンター(一次資料。個人向け販売の国と日本の窓口・関東財務局への届出)
- 有価証券届出書(アンソロピック・ピービーシー、2026年11月2日提出)— EDINET(一次資料。提出先と提出日)
- アンソロピック、約5500億円を日本で募集 みずほ証券が事務幹事 — ロイター(Yahoo!ファイナンス、2026年11月2日)(国内募集の上限・取扱会社)
- SBI証券、米国株式IPO「アンソロピック」の購入申込を受付予定 — SBI証券(PR TIMES、2026年11月4日)(口座・決済・抽選・届出の状態)
- Anthropic IPO live updates: AI lab's S-1 filing — CNBC(2026年10月26日)
- Anthropic's IPO filing shows the risky financing needed to achieve its compute goals — Fortune(2026年11月4日)
- Anthropic expected to receive high 'junk' rating from credit agencies following IPO, FT report says — TechCrunch(2026年10月30日)
- OpenAI pares fundraising goal, now seeking up to $20 billion in latest round — CNBC(2026年10月31日)
※本記事の数字と文言は、上記の出典を2026年11月6日に確認したものです。金額はドル建てで、円の換算は1ドル=158円によります。目論見書の数字のうち2026年の四半期と9か月の数字は、監査を受けていない(unaudited)ものです。
※本文中の図5枚(一目カードを含む)は、上記の公開資料をもとに当サイトが作成したものです。
📄 この記事の立場
- SECに出された修正版S-1と当初のS-1、EDGARの提出一覧と全文検索、Anthropicの発表とヘルプ、EDINETの有価証券届出書、証券会社の発表、報道まで、14本を2026年11月6日に読み比べました
- 運営者はAnthropicの株を持っておらず、上場の申し込みもしていません。 書いているのは、公開されている文書から読み取れることだけです。株を買う・買わないの判断を勧めるものではありません
- 日本の有価証券届出書は、本文のPDFを開けなかったため、表紙の提出先・提出日だけを確かめ、募集額と取扱会社はロイターの報道によっています
- 記事内の広告は光回線のもので、Anthropic・Amazon・Google・Broadcom・SpaceX・Blackstone・KBRA・OpenAIとは関係ありません
※本記事にはアフィリエイトリンク(広告)を含みます。広告は光回線のもので、Anthropic・Amazon・Google・Broadcom・SpaceX・Blackstone・KBRA・OpenAIとは関係ありません。